Buoni Pasto – Soluzione Welfare
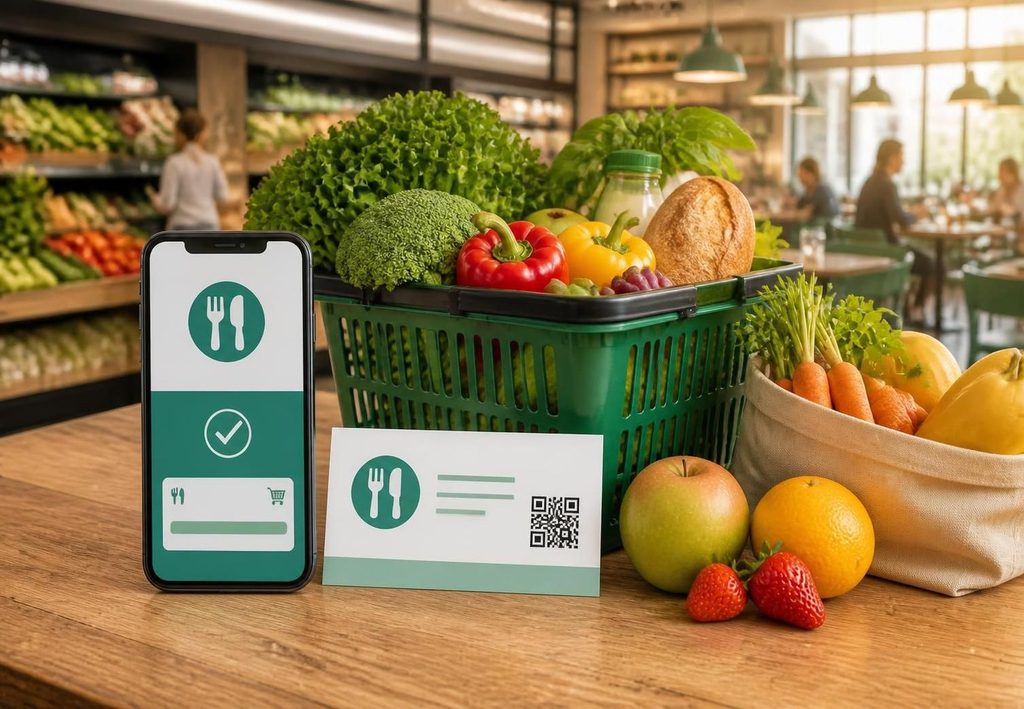
I Buoni Pasto rappresentano una delle prime e più diffuse forme di Welfare presenti all’interno del aziende italiane. Vengono erogati come sostitutivo mensa chiamata anche come indennità sostitutiva mensa. Oggi rappresentano per i lavoratori un reddito non tassato, che viene utilizzato sempre più per acquistare beni alimentare nei supermercati oltre che per fare colazioni o pranzi in bar e ristoranti.
Per il datore di lavoro sono un costo totalmente deducibile con il limite degli € 8/gg per dipendente. Questo limite sta per essere innalzato a €10/ gg per dipendente a partire dal 2026. Rappresenta un ulteriore vantaggio per i lavoratori che potrebbero ricevere un controvalore in Buoni Pasto maggiorato di più del 20%.
Attenzione però che questo aumento è applicabile solamente ai Buoni Pasto elettronici e non a quelli Cartacei. E’ anche vero che ormai la maggior parte de Buoni Pasto viene erogato in formato elettronico.
Alcuni punti di approfondimento sui Buoni Pasto
- Aspetti fiscali dei Buoni Pasto
- Come si utilizzano i Buoni Pasto
- Quali sono i principali fornitori
I buoni pasto elettronici sono esenti da tasse nel 2026?
Sì, fino a 10 euro al giorno. L’eventuale importo eccedente concorre alla formazione del reddito del dipendente.
Qual è la soglia di esenzione dei buoni pasto cartacei?
Nel 2026 la soglia resta pari a 4 euro al giorno.
I buoni pasto sono deducibili per l’azienda?
In linea generale sì, se il costo è inerente, documentato e sostenuto nel rispetto delle condizioni previste dalla normativa.
L’indennità sostitutiva di mensa è esente?
Generalmente no. L’indennità è normalmente trattata come componente della retribuzione, salvo specifiche disposizioni applicabili al caso concreto.
Un professionista può dedurre i buoni pasto?
Può essere possibile per i professionisti in regime ordinario, nei limiti previsti dalla normativa. Nel regime forfettario i costi non vengono dedotti analiticamente.
Quali vantaggi offrono i buoni regalo alle aziende?
I buoni regalo migliorano la soddisfazione dei dipendenti e semplificano la gestione dei benefit aziendali.
Posso usare un buono pasto per fare la spesa?
Sì, se il supermercato o il negozio alimentare è convenzionato con la società emittente. I buoni pasto possono essere utilizzati anche per acquistare prodotti alimentari nella grande distribuzione e nei punti vendita autorizzati.
Posso ricevere il resto in contanti utilizzando i Buoni Pasto ?
No. Il buono pasto deve essere utilizzato per il suo valore nominale e, generalmente, non dà diritto a ricevere resto in denaro.
Posso usare più di 8 buoni per una spesa?
La normativa prevede un limite massimo di 8 buoni cumulabili per singola transazione. Il singolo esercente può inoltre applicare procedure operative specifiche, sempre nel rispetto delle regole del circuito.
I buoni pasto possono essere convertiti in denaro?
No. I buoni pasto non sono monetizzabili, non possono essere ceduti e devono essere utilizzati esclusivamente per le finalità previste.